Austriamicrosystems (AMS)
605 Antworten125'223 AufrufeGestartet von Lorenz ·
Für mich ein schlechter Witz von der CS. Eine Woche vor den Zahlen das Kursziel zu ändern. Die Ausgangslage ändert sich ja erst, wenn die neuen Zahlen präsentiert werden.Die Ausgangslage ändert sich auch mit dem veränderten Gesamtmarkt. Aber solche Ratings sollte man nicht allzu ernst nehmen. Wurde dieses denn bei den letzten Zahlen verändert? Falls nein, können die auch sagen, dass sie dies jetzt nachholen. Eigentlich verändert sich die Ausgangslage fast jeden Tag, Ratings werden aber manchmal über Jahre nicht angepasst.
Das ist alles eher Banken-Folklore, hat aber trotzdem eine Bedeutung, weil sich zum Beispiel Pensionskassen fast zwangsläufig nach solchen Bewertungen richten müssen.
Aktuell: 46.64
Gruss
fritz

bearbeitet #542
Wärendessen, in einem Paralleluniversum, steigt Dialog Semiconductors 26%. Grund: Apple kauft einen Teil von Dialog.
Edit: hier noch der Link zum Dialog-Apple Deal:
https://techcrunch.com/2018/10/10/apple-is-paying-300m-in-cash-to-buy-a-part-of-dialog-semiconductor-and-expand-its-chipmaking-in-europe/?guccounter=1
Edit: hier noch der Link zum Dialog-Apple Deal:
https://techcrunch.com/2018/10/10/apple-is-paying-300m-in-cash-to-buy-a-part-of-dialog-semiconductor-and-expand-its-chipmaking-in-europe/?guccounter=1
Ziele die ich definiere sind eigentlich keine Umkehrziele sondern Trendziele.
Seit dem hoch im hat AMS in wenigen Monaten 2/3 seines Kurswertes verloren, es gibt nur wenige Aktien welche vermögen dies einfach wieder wett zu machen.
Das Vertrauen ist sicher ein Problem.
Das hat allerdings nichts mit einem möglichen Pullback zu tun.
Seit dem hoch im hat AMS in wenigen Monaten 2/3 seines Kurswertes verloren, es gibt nur wenige Aktien welche vermögen dies einfach wieder wett zu machen.
Das Vertrauen ist sicher ein Problem.
Das hat allerdings nichts mit einem möglichen Pullback zu tun.
1× hilfreich
Mehr als 24 Stunden keine Nachricht hier drin? ;-)
Von der St. Galler KB: "Einstufung: «Opportunität» - Unser fairer Wert von ams liegt
über dem aktuellen Kursniveau und wir sehen ein attraktives
Chancen-/Risikoverhältnis."
Im Cash Forum gibt einen Downloadlink zum Papier von der SGKB:
https://www.cash.ch/sites/default/files/public/documents/forum/2018/10/20181011_ams_umstufung_equity_note.pdf
Finde ich eine gute Zusammenfassung der Risiken/Chancen.
Scheint so als würden die Leerverkäufer ihre Wetten schliessen. :)
Was denkt Ihr, werden wir ein Grillfest erleben?
Was denkt Ihr, werden wir ein Grillfest erleben?

Jeder Tag der näher an den nächsten Zahlen ist, mach die nervöser....
Freude herrscht :cheers:
Freude herrscht :cheers:
Unterdessen sind wir wieder in beiden meiner Kanäle drin.
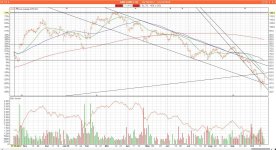
(Quelle:Swissquote)
Es bleibt spannend.
Wenn man sich aber einen längerfristigen Chart anschaut, sieht man, dass die mögliche Fallhöhe immer noch recht gross ist.
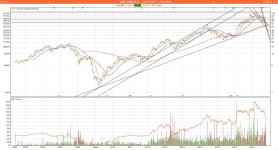
Das gilt sinngemäss für viele Schweizer Aktien, die in den letzten Jahren einen tollen Lauf hingelegt haben, Logitech, Temenos, Bobst, U-Blox, Bossard, Komax, Straumann, Sonova, etc.
Falls der Bullenmarkt weitergeht, können die alle auch weiter steigen. Falls es zum Crash kommt, dann können im nächsten Bullenmarkt ganz andere Akteure vorne liegen. Ob das heute ein Wendepunkt oder eine Pause im Bärenmarkt ist, weiss ich nicht.
Aktuell: 51.66
Gruss
fritz
(Quelle:Swissquote)
Es bleibt spannend.
Wenn man sich aber einen längerfristigen Chart anschaut, sieht man, dass die mögliche Fallhöhe immer noch recht gross ist.
Das gilt sinngemäss für viele Schweizer Aktien, die in den letzten Jahren einen tollen Lauf hingelegt haben, Logitech, Temenos, Bobst, U-Blox, Bossard, Komax, Straumann, Sonova, etc.
Falls der Bullenmarkt weitergeht, können die alle auch weiter steigen. Falls es zum Crash kommt, dann können im nächsten Bullenmarkt ganz andere Akteure vorne liegen. Ob das heute ein Wendepunkt oder eine Pause im Bärenmarkt ist, weiss ich nicht.
Aktuell: 51.66
Gruss
fritz
bearbeitet #548
Ist diese Meldung nicht alt? AMS bei 92.62 ?
Auf Swissquote liest man heute unter "Auffällige Gewinne bei Tech-Titeln":
"Bei AMS hilft nebst der guten Grundstimmung ein Kommentar von Liberum, in dem die Kaufempfehlung und ein ambitioniertes Kursziel bestätigt wird."
Auf Swissquote liest man heute unter "Auffällige Gewinne bei Tech-Titeln":
"Bei AMS hilft nebst der guten Grundstimmung ein Kommentar von Liberum, in dem die Kaufempfehlung und ein ambitioniertes Kursziel bestätigt wird."
1× hilfreich
Hmm ja du hast recht. Ich habe den Post editiert ?⚕️

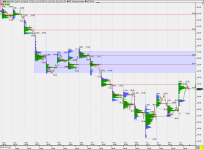
Scheint nun einen Boden gemacht zu haben. Wir befinden uns aber immer noch innerhalb der letzten Verkaufswelle ab ~57. Unter 45 haben wir einen Reject, da wurden die Preise als zu günstig bewertet und gleich wieder hoch gekauft. Heute Range Extension nach oben. Zu beachten wir sicher der Bereich 54-57 sein, da ist es aus der letzten Konso nach unten ausgebrochen.
2× hilfreich
Hallo habi
Schön von dir zu lesen.
Sehe ich änhnlich, allerdings sind für mich leider erst die 65 für ein klares Signal gut.
@all
Die Märkte sind sehr angeschlagen und Techtitel welch sehr gut, evt. zu gut gelaufen sind erinnern mich an die Jahrtausendwende, es dauerte 15 Jahre bis der NAS wieder da war.
AMS ist meiner Meinung nach zu sehr auf die Gunst anderer angewiesen.
Ich war begeistert von Galenica und U-Blox die brauchten beide auch viel Zeit.
2007 war U-Blox auch schon einmal beinahe 100, 2009 dann knapp 15.
Im S&P500 haben ca.40% der Aktien 50% von ihren ATH abgegeben, Aktien mit dieser Unsicherheiten haben eine schlecht taxierte Kreditwürdikeit. Also nichts für solche die Aktien auf Pump mit Sicherheit ihres Depos kaufen wollen.
Wenn die grossen A ins straucheln kommen wirdsungemütlich.
Ich sehe da etwas!
1× hilfreich
AMS ist meiner Meinung nach zu sehr auf die Gunst anderer angewiesen.Wie meinst du das? Auf die Gunst von Apple? Man könnte es auch umdrehen und sagen, Apple ist auf AMS angewiesen, weil sie sonst kurzfristig in einen iPhone Engpass kommen würden.
Auch wenn AMS die Hälfte des Umsatzes mit Apple macht, hat AMS noch mehrere hundert andere Kunden.
Heute Abend kommen ja die Q3 Zahlen. Ich bin jedenfalls schon gespannt wie ein Pfeilbogen.
Wie meinst du das? Auf die Gunst von Apple? Man könnte es auch umdrehen und sagen, Apple ist auf AMS angewiesen, weil sie sonst kurzfristig in einen iPhone Engpass kommen würden.Da hast du grundsätzlich recht, doch der Verbraucher geht in den Laden ein IPhone kaufen, kein AMS Chip.
50% Umsatz Abhängigkeit kann existenziell sein.
Auch wenn AMS die Hälfte des Umsatzes mit Apple macht, hat AMS noch mehrere hundert andere Kunden.Postes du sie bitte.
Heute Abend kommen ja die Q3 Zahlen. Ich bin jedenfalls schon gespannt wie ein Pfeilbogen.
bearbeitet #555
Postes du sie bitte.Sehr gerne. Bin selber gerade am Durchlesen:
https://ams.com/documents/20143/83508/Q3+2018+ams+report+deutsch+f.pdf
Umsatz des 3. Quartals im oberen Drittel der erwarteten Spanne, operative Profitabilität im Rahmen der Erwartungen; laufende Produkthochläufe in hohem Volumen für optische/3D-Sensorik in Smartphones; weiteres Wachstum im 4. Quartal sequentiell und im Jahresvergleich erwartet mit Umsatz von USD 570-610 Mio. und sequentiell höherer bereinigter operativer Marge; stärker fokussierte Wachstumsstrategie rund um optische, Image- und Audiosensorik zur Nutzung von Wachstumspotentialen in optischer SensorikDer Konsens war:
AWP-Konsens Q3 2017 Umsatz 466,0 308,5 Adj. EBIT 57,0 40,9 -Marge (in 12,2 13,3 Reingewinn 20,1 23,7Soweit ganz gut. Das Haar in der Suppe habe ich bis jetzt noch nicht gefunden.
FOKUS: Die Analysten gehen im Schnitt davon aus, dass AMS Quartalszahlen im Rahmen der Guidance ausweisen wird. Allerdings wird eher mit Werten am unteren Rand der angegebenen Bandbreite gerechnet. Die Fabriken seien kaum voll ausgelastet gewesen, mutmasst etwa der zuständige Experte der ZKB.
1× hilfreich
bearbeitet #556
Hier ist das Haar:
Schon schwenken alle auf negativ:
https://www.cash.ch/news/top-news/apple-zulieferer-ams-mit-mageren-zielvorgaben-fuer-das-schlussquartal-1218930
AMS arbeitet daran, die Abhängigkeit von Apple bei den wichtigen 3-D-Sensoren zu vermindern, hat aber noch wenig vorzuweisen. Bei den Umweltsensoren gesteht das AMS-Managment das Scheitern vorangegangener Akquisitionen ein und wird die Aktivitäten untergewichten. Eine bevorstehende Zweitkotierung in Hong Kong soll offenbar mit einer dringend benötigten Kapitalerhöhung einhergehen.https://www.fuw.ch/article/ams-zurueck-in-der-wachstumsspur/
Schon schwenken alle auf negativ:
https://www.cash.ch/news/top-news/apple-zulieferer-ams-mit-mageren-zielvorgaben-fuer-das-schlussquartal-1218930
-30% :kopfwand:
-30% :kopfwand:Eröffnung war sogar -35%. Nun arbeitet sich AMS mit Stop-Trading langsam hoch. Zur Zeit -16%.
Es ist schon interessant, im Q2 wurde negativ bewertet, dass AMS eine Aquisition evaluiert, wegen dem zusätzlichen Kapitalbedarf. Nun da die Verhandlungen abgebrochen werden, wird dies wieder negativ bewertet.
AMS arbeitet daran, die Abhängigkeit von Apple bei den wichtigen 3-D-Sensoren zu vermindern, hat aber noch wenig vorzuweisen.Huawei als 2. grösster Handyhersteller als Kunden gewonnen und Xiaomi als 4. grösster Hersteller. Die Erwartungshaltung von manchen Leuten?

GAP bei 34.- geschlossen :bravo: :rolling: :rolling:
AMS enttäuscht beim Margenausblick - Aktien sacken ab
Zürich (awp) - Die Aktien des Sensorherstellers AMS sacken am Dienstag zum Handelsstart deutlich ab. Es ist nicht das Ergebnis für das dritte Quartal, sondern der enttäuschende Ausblick auf das Schlussquartal, welcher den Papieren der Österreicher zusetzt. Insbesondere in Bezug auf die Margenentwicklung hatten sich Analysten einiges mehr erhofft.
Bis 09.35 Uhr verlieren AMS Inhaber 19 Prozent auf 40,34 Franken. Zum Vergleich: Der am SPI gemessene Gesamtmarkt notiert lediglich 1,26 Prozent tiefer. Die Kurserholung vom Vortag (+4,8 Prozent) hat sich damit rückblickend lediglich als ein kleines Strohfeuer erwiesen.
Schon das ganze Jahr haben die Papiere einen schweren Stand; für 2018 resultiert ein sattes Minus von 54 Prozent. Meldungen über schwache iPhone-Vorbestellungen, der US-Konzern mit dem Apfel-Logo gilt als der mit Abstand grösste AMS-Kunde, und später Gewinnmitnahmen im Tech-Sektor allgemein setzten den Papieren das ganze Jahr über zu.
Die von AMS am Vorabend präsentierten Drittquartalszahlen können aber nicht als Auslöser für den jüngsten Kurssturz herhalten. Diese waren vom Start eines neuen iPhone-Modells geprägt und sind insgesamt in den Erwartungen der Analysten ausgefallen.
Schwache Vorgaben für Schlussquartal
Für enttäuschte Gesichter sorgen hingegen die Vorgaben für das vierte Quartal. Mit 570 bis 610 Millionen Dollar liegt selbst das obere Ende der Umsatzvorgaben hinter den Erwartungen zurück. Noch deutlicher ist die Diskrepanz bei den Margenvorgaben. Die genannten 16 bis 20 Prozent bleiben hinter den Konsenserwartungen zurück.
Grund für die etwas tieferen Margen im Schlussquartal dürfte ein veränderter Produktmix hin zu reiferen Produkte sein, mutmasst ZKB-Analyst Andreas Müller. Michael Foeth von der Bank Vontobel denkt, dass eine effizientere Produktion der optischen Filter daran Schuld hat. Denn im Umkehrschluss sei daher die Kapazitätsauslastung gesunken.
Was auch immer der Grund für die relativ tiefen Erwarten von AMS sind: Viele Experten müssen nun ihre Schätzungen mit dem Rotstift überarbeiten. Den Anfang mach gleich Foeth, der sein Kursziel um 16 auf 91 Franken senkt. Der Vontobel-Experte bleibt aber bei seiner Kaufempfehlung.
Positiv wird von den Experten zur Kenntnis genommen, dass AMS die für 2019 und 2020 geltenden finanziellen Ausblicke bestätigt hat. Die Marschroute der Österreicher stimmt also offenbar.
Seite 28 von 31 · 606 Beiträge in diesem Thema