Börse im Sommer 2014
116 Antworten18'591 AufrufeGestartet von cello ·

@MF, ich habe noch eine interessante Statistik gefunden zum Thema Auswirkung von höheren Zinsen auf die Aktienpreise.Soweit so klar. Deshalb sind Aktien ja im Moment auch das attraktivste Investment.Aktuell wirft eine US 10 Year Staatsanleihe 2.65% Rendite ab. Da ist eine Verdoppelung wirklich nicht auszuschliessen. Die Frage ist halt ab welcher Rendite für USTs sich der Switch wirklich lohnt und die Grosse Masse aus Aktien in Anleihen gehen wird?
Bleibt halt nach wie vor das Damoklesschwert über den Köpfen der Aktionäre: Was, wenn die Zinsen steigen?
Eine Verdoppelung der Zinsen wäre vom aktuellen Rekord-Tief nicht auszuschliessen.
Bei Renditen zwischen 4% und 6% war noch keine Korrelation erkennbar in der Vergangenheit. Erst ab 6% aufwärts beginnt das PE der Aktien zu sinken, je höher die Renditen der Bonds steigen.
JP Morgan Asset Management hat in ihrem Guide fürs Q3 2014 genau die oben aufgeworfene Frage untersucht. Ab welchem Zinsniveau haben Zinserhöhungen einen negativen Einfluss auf die Entwicklung der Aktienpreise?
Die Grafik unten zeigt die Korrelation zwischen Zinsveränderungen beim US 10 Year Yield und der Reaktion des S&P 500 darauf. Werte grösser als Null bedeuten, dass steigende Zinsen positiv mit dem S&P 500 korrelieren. Also steigen die Zinsen, steigt der S&P 500. Werte kleiner als Null bedeuten eine negative Korrelation. Also steigen die Zinsen, sinkt der S&P 500. Letzteres entspricht deiner These.
Auf der Grafik sehen wir bei welchem Zinsniveau des US 10 Year Yield (Skala unten) die Korrelation negativ bzw. positiv ist. Bis zu einem Zinsniveau von ca. 5% war in der Vergangenheit (1963 - 2014) grundsätzlich eine positive Korrelation zu erkennen. Sprich der S&P 500 hat positiv auf Zinserhöhungen reagiert. Erst ab einem Zinsniveau von ca. 5% war die Korrelation negativ und der S&P 500 hat negativ auf Zinserhöhungen reagiert. Aktuell liegt der US 10 Year Yield bei 2.64%, siehe
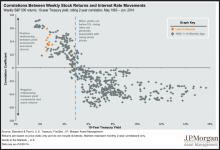
Quelle: JP Morgan Asset Management - Guide to Markets 3Q 2014

Interessanter Chart. Das könnte man jetzt so interpretieren, dass die Grossinvestoren nur dann in grossem Stil von Aktien in Anleihen (oder umgekehrt) umschichten, wenn die 10yr-Treasuries den Pivot von 5% über (unter)-schreiten.
bearbeitet #63
"Out of the Blue" sagt man auf englisch.
Gab es irgendeinen konkreten Grund wieso die Aktienmärkte gestern und heute nachgeben? Nein gab es nicht. Das ist einfach Börse. Der S&P 500 ist jetzt schon seit über zwei Jahren im Einbahnmodus. Viele haben das Gefühl, dass es gar nicht mehr runter kann. Das ist meiner Meinung nach genau die richtige Voraussetzung um wieder mal eine richtige Korrektur einzuleiten. Das kann nicht ewig so weitergehen, so viel steht fest. Ob es schon dieses Mal richtig korrigieren wird oder ob das wie die letzten Male nur eine kleine Korrektur im Aufwärtstrend geben wird steht in den Sternen.
Gab es irgendeinen konkreten Grund wieso die Aktienmärkte gestern und heute nachgeben? Nein gab es nicht. Das ist einfach Börse. Der S&P 500 ist jetzt schon seit über zwei Jahren im Einbahnmodus. Viele haben das Gefühl, dass es gar nicht mehr runter kann. Das ist meiner Meinung nach genau die richtige Voraussetzung um wieder mal eine richtige Korrektur einzuleiten. Das kann nicht ewig so weitergehen, so viel steht fest. Ob es schon dieses Mal richtig korrigieren wird oder ob das wie die letzten Male nur eine kleine Korrektur im Aufwärtstrend geben wird steht in den Sternen.
Heute 20 Uhr kommt noch das FOMC Sitzungsprotokoll raus http://www.trader-forum.ch/page/news-kalender
http://www.federalreserve.gov/monetarypolicy/fomccalendars.htm
http://www.federalreserve.gov/monetarypolicy/fomccalendars.htm
@TeeTasse
Fed Minutes: QE likely to end with final $15B reduction in October
Federal Reserve officials indicated at their June meeting that the monthly bond-buying program could end sooner rather than later—with an October exit growing increasingly likely.
"Participants generally agreed that if incoming information continued to support its expectation of improvement in labor market conditions and a return of inflation toward its longer-run objective, it would be appropriate to complete asset purchases with a $15 billion reduction in the pace of purchases in order to avoid having the small, remaining level of purchases receive undue focus among investors," the minutes stated.
"If the economy progresses about as the Committee expects, warranting reductions in the pace of purchases at each upcoming meeting, this final reduction would occur following the October meeting."
Quelle: http://www.cnbc.com/id/101823480
Und hier noch das ganze FOMC Sitzungsprotokoll:
http://www.federalreserve.gov/monetarypolicy/files/fomcminutes20140618.pdf
Wie weit ist das Tappering eigentlich schon? Wie lange geht es noch, bis die FED nichts mehr aufkauft? Wenn ich mich richtig erinnere, reduzieren sie so jeweils 10 pro monat. Sprich sie sollten ca. per September bei Null sein? Dann könnten sie n Monat später schon an der Zins- Schraube drehen, oder?Gruss...hier noch Neuigkeiten diesbezüglich aus den FOMC Minutes:
Fed Minutes: QE likely to end with final $15B reduction in October
Federal Reserve officials indicated at their June meeting that the monthly bond-buying program could end sooner rather than later—with an October exit growing increasingly likely.
"Participants generally agreed that if incoming information continued to support its expectation of improvement in labor market conditions and a return of inflation toward its longer-run objective, it would be appropriate to complete asset purchases with a $15 billion reduction in the pace of purchases in order to avoid having the small, remaining level of purchases receive undue focus among investors," the minutes stated.
"If the economy progresses about as the Committee expects, warranting reductions in the pace of purchases at each upcoming meeting, this final reduction would occur following the October meeting."
Quelle: http://www.cnbc.com/id/101823480
Und hier noch das ganze FOMC Sitzungsprotokoll:
http://www.federalreserve.gov/monetarypolicy/files/fomcminutes20140618.pdf

Ist das dann logisch:
bearbeitet #67
Ist das dann logischDiese Nachricht ist keine grosse Überraschung oder so. Wenn man die bisherigen Taperings aufzählt, dann wäre nach dem Oktober Meeting noch ein QE von 5 Milliarden übrig geblieben. Siehe hier . Jetzt tapern sie diese letzten 5 Miliarden halt auch noch gleich nach dem Oktober Meeting. Das macht den Braten auch nicht feiss. Aber nice to know.
Und logisch ist sowieso meistens nichts von den kurzfristigen Reaktionen an der Börse, da hast du recht :-)

Solange keine neue Krise wie USA Anno 2008 oder Euro Krise 2010 auftaucht spricht aktuell gar nix für das Gold wie die letzten Jahren zuvor auch.Gold:
Gold ist in erster Linie eine "Krisenwährung" und die Fieberkurve beim Krisenthermometer ist aktuell im normalen Bereich.
Kann sich natürlich schlagartig ändern, kann aber wie die bisherigen letzten 7 Jahren oder die nächsten 5,10,20 Jahren im normalen Bereich tendieren.
Die Fieberkurve ging gestern kurzfristig nach oben was sich auch im Goldpreis wiederspiegelte.Portugals Banco Espirito Santo löste den Effekt kurzfristig aus mit Mix Israel/Gaza Konflikt. Ein Euro Krise 2.0 Gespenst stand kurzfristig im Vordergrund.
Folge: Anleger zogen Geld aus Anleihen und Aktien ab und switchen zu Gold.Heute wieder die Beruhigung.
Trotzdem ist beim Goldpreis immer noch höchste Vorsicht geboten auch wenn viele Goldbugs wieder zu jubeln anfangen der wichtigste Faktor für den Goldpreis ist immer noch die USA mit ihre Gold und Zinspolitik.
Eine Reduzierung des QE Programms war für die Goldbugs eine reine Utopie. Die Wahrheit aber zeigte ein total anderes Bild das QE Programm wurde reduziert ist neigt sich dem Ende zu.
Der nächste grosse ja grösster Brocken beim Gold ist der Leitzins in den USA auch hier gehen die meisten Goldbugs davon aus das der Leitzins nie mehr steigen wird (würde nach deren Ansicht zum Zusammenbruch wg. Schulden führen)auch dies kann ein verheerender Trugschuss sein.
Trotz aller Skepsis nimmt die USA immer weiter an Fahrt auf die positive Konjunkturdaten sprechen da eine eindeutige Sprache und der Druck auf die FED steigt weiter an die Zinsen anzuheben.
Dies ist weiterhin der stärkste Faktor der gegen Gold sprechen könnte und dies wäre auch der wichtigste Faktor der den Goldpreis massiv auf Talfahrt schicken würde.
Trotz des schönen Anstiegs aktuell immer schön nüchtern bleiben und die Gefahren für das Gold weiterhin im Auge betrachten ;-)
Der SMI hat es Anfangs Woche nicht mehr über das letzte lower High geschafft. Zudem wurde am Donnerstag die horizontale Unterstützung um 8'540, welche Ende Juni noch gehalten hatte, ebenfalls nach unten durchbrochen. Kurzfristig sind wir klar in einem Abwärtstrend. Langfristig (siehe ) sind wir weiterhin in einem intakten Aufwärtstrend, da wurde noch kein lower Low markiert.
Die gestrichelte Trendlinie ist der Aufwärtstrend seit dem Tief im August 2011. Diese bewegt sich nächste Woche um 8'290. Sicher eine wichtige Marke. Im Log Chart wurde diese übrigens schon durchbrochen.

Die gestrichelte Trendlinie ist der Aufwärtstrend seit dem Tief im August 2011. Diese bewegt sich nächste Woche um 8'290. Sicher eine wichtige Marke. Im Log Chart wurde diese übrigens schon durchbrochen.
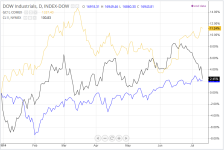
Dow-Crude-Gold
Crude als Vorläufer für den Dow?
Crude als Vorläufer für den Dow?
Schon eher Vorläufer für Gold: Crude und Gold laufen ja schon seit Jahrzehnten ziemlich parallel.
bearbeitet #72
Schon eher Vorläufer für Gold: Crude und Gold laufen ja schon seit Jahrzehnten ziemlich parallel.Grundsätzlich hängt die Preisentwicklung für Rohöl und diejenige von Aktien schon eng zusammen, denn beide sind von einer gut laufenden Wirtschaft abhängig. Crude als Vorläufer für den Goldpreis habe ich mir noch nicht überlegt. Hier mal noch die drei von 1990 bis heute.
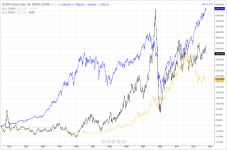
Ob es da wirklich brauchbare Korrelationen mit entsprechenden Frühindikatoren gibt, müsste man vertiefter untersuchen. Da reicht ein Comparison Chart alleine nicht. Wahrscheinlich ist da aber gar nichts wirklich brauchbares dabei.
bearbeitet #73
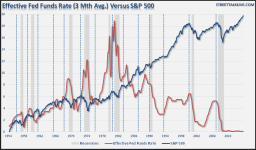
Ich habe da noch eine interessante Grafik gefunden betreffend Zinserhöhungen der Fed und der entsprechenden Reaktion der Aktienmärkte darauf.
Rot = Effective Fed Funds Rate
Blau = S&P 500
Die blaue gestrichelten vertikalen Linien zeigen die zwischenzeitlichen Peaks im S&P 500 an. Dabei kann man dann gut sehen wo diese Peaks auf die Entwicklung der Leitzinsen fallen. Wie immer will ich da gar nichts gross reininterpretieren, sondern überlasse das euch. Kann jeder selbst die Grafik lesen.
Rot = Effective Fed Funds Rate
Blau = S&P 500
Die blaue gestrichelten vertikalen Linien zeigen die zwischenzeitlichen Peaks im S&P 500 an. Dabei kann man dann gut sehen wo diese Peaks auf die Entwicklung der Leitzinsen fallen. Wie immer will ich da gar nichts gross reininterpretieren, sondern überlasse das euch. Kann jeder selbst die Grafik lesen.
Crude als Vorläufer für den Goldpreis habe ich mir noch nicht überlegt.Nicht unbedingt als Vorläufer. Ich behaupte nur, dass beide schon seit ewigen Zeiten langfristig parallel laufen:
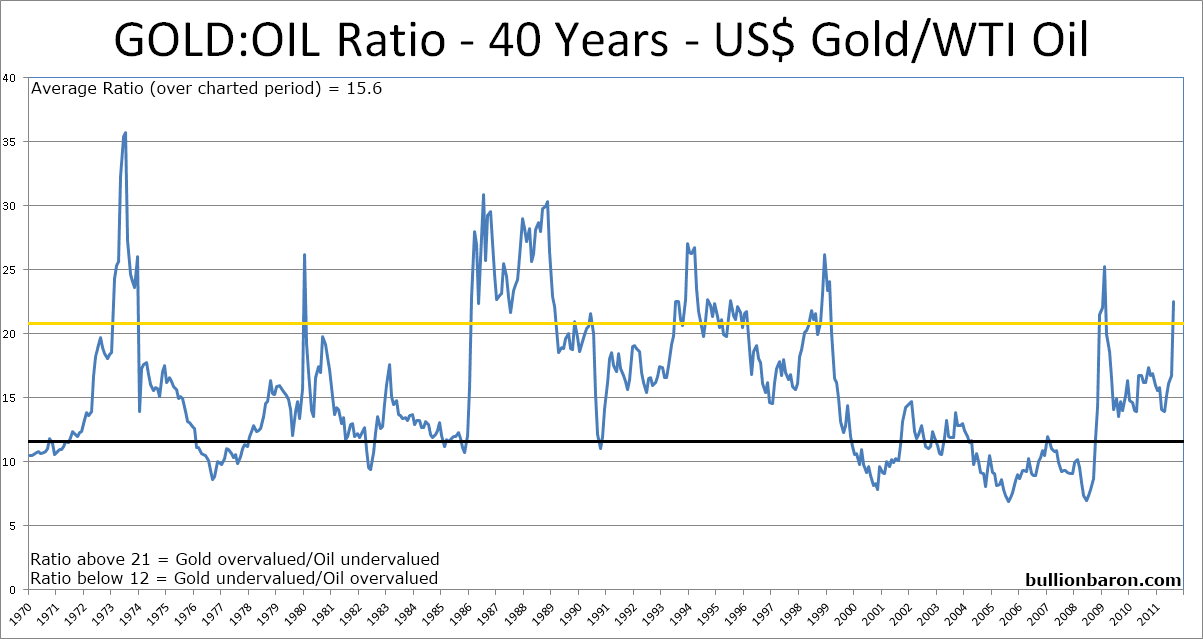
Man bekam im Extremfall mal 30 oder auch nur 8 Barrel Öl für eine Unze Gold aber im Prinzip stehen wir im Moment wieder etwa bei 1973.
In allen Vergleichen sind die Parallelitäten wohl dem Kaufkraftverlust des Dollars geschuldet, der gegenüber jeglichm Asset laufend an Wert verliert.
bearbeitet #75
Ich habe da noch eine interessante Grafik gefunden betreffend Zinserhöhungen der Fed und der entsprechenden Reaktion der Aktienmärkte darauf.Der Chart ist kaum zu interpretieren, weil er drei bis vier unterschiedliche Geschichten erzählt:
Rot = Effective Fed Funds Rate
Blau = S&P 500
Die blaue gestrichelten vertikalen Linien zeigen die zwischenzeitlichen Peaks im S&P 500 an. Dabei kann man dann gut sehen wo diese Peaks auf die Entwicklung der Leitzinsen fallen. Wie immer will ich da gar nichts gross reininterpretieren, sondern überlasse das euch. Kann jeder selbst die Grafik lesen.
Fed Funds Rate vs SPX.PNG
bis 1971: Goldstandard. Also Null Teuerung und die Zinsen stiegen und fielen mit der Nachfrage nach Kredit. Somit bestimmte der Verlauf der Wirtschaft die Zinsen.
1973-1981: Phase mit steigender Teuerung bei gleichzeitiger Stagnation der Wirtschaft und der Aktienmärkte.
1981-1986: Inflationsbekämpfung durch Paul Volcker, der bewusst die Zinsen in die Höhe geschraubt und somit eine Rezession in Kauf genommen hat.
1987-2006: Aera Greenspan, der mehr und mehr die Zinsen niedrig gehalten hat, um der Politik zu gefallen und die Wirtschaft durch billiges Geld anzukurbeln.
2009ff: Billiste Zinsen als Notfallmassnahme.
Während also bis Mitte der 1970er Jahre die Wirtschaft das Zinsniveau bestimmt hat, wird spätestens seit den 2000ern der Zins künstlich verändert, um die Wirtschaft zu beeinflussen. Ursache und Wirkung haben also den Platz getauscht.
Und die jeweilige Teuerung wird schon gar nicht im Chart berücksichtigt.
bearbeitet #76
Der Chart ist kaum zu interpretieren, weil er drei bis vier unterschiedliche Geschichten erzählt:Klar, verschiedene Zeiten verschiedene Gesetze. Dass wir uns momentan in einer geldpolitisch ausserordentlichen Situation befinden, sieht man ja nur schon am roten horizontalen Strich rechts unten in der Grafik ;-)
Während also bis Mitte der 1970er Jahre die Wirtschaft das Zinsniveau bestimmt hat, wird spätestens seit den 2000ern der Zins künstlich verändert, um die Wirtschaft zu beeinflussen. Ursache und Wirkung haben also den Platz getauscht. Und die jeweilige Teuerung wird schon gar nicht im Chart berücksichtigt.
Trotzdem sieht man auf der Grafik auch, dass die letzten grossen Marketpeaks nur selten mit dem Beginn einer Phase von steigenden Zinsen korrespondierten. Also derjenigen Situation, welcher wir aktuell bevorstehen. Genau so oft, wenn nicht sogar öfters, stiegen die Aktienmärkte noch eine lange Zeit weiter inhand mit steigenden Leitzinsen.
So wie US Indices fallen (Ukraine), müssten die Aussichten für den SMI morgen Freitag doch eher düstern sein.
Wer wagt Prognosen? Ich behaupte mal mind. -0,7 % (aus dem Bauch heraus)
Wer wagt Prognosen? Ich behaupte mal mind. -0,7 % (aus dem Bauch heraus)
bearbeitet #78
Wer wagt Prognosen? Ich behaupte mal mind. -0,7 % (aus dem Bauch heraus)SMI Kassa wird aktuell zu 8'513 gehandelt.

Dass steigende Zinsen mit einer tieferen Aktienkursen einhergehen, ist ein weit verbreiteter Irrglaube. Es gibt auch verschiedene empirische Studien, die dem widersprechen. Aus Sicht der Unternehmensbewertung macht dies zwar Sinn, denn mit steigenden Zinsen werden die Unternehmensgewinne mit höheren Zinsen diskontiert, womit tiefere Unternehmenswerte resultieren. Dies alleine impliziert jedoch noch nicht tiefere Kurse. Auf der anderen Seite werden Zinsen meist erst angehoben, wenn die Wirtschaft stark an Fahrt aufgenommen hat, womit wieder um höhere Gewinne resultieren, was in der Regel zu höheren Aktienkursen führt.[...][...]
Trotzdem sieht man auf der Grafik auch, dass die letzten grossen Marketpeaks nur selten mit dem Beginn einer Phase von steigenden Zinsen korrespondierten. Also derjenigen Situation, welcher wir aktuell bevorstehen. Genau so oft, wenn nicht sogar öfters, stiegen die Aktienmärkte noch eine lange Zeit weiter inhand mit steigenden Leitzinsen.
Es gibt aber am Beispiel Japans auch die Situation, dass über Jahre hinweg tiefste Zinsen trotzdem zu starkt sinkenden Aktienkursen führen können (Liquiditätsfalle).

Logischerweise, steigen die Märkte mit steigenden Zinsen.
Wenn die Zentralbanken die Zinsen erhöhen, bekämpfen sie die Inflation (steigende Preise).
Steigende Preise gehen mit Wirtschaftswachstum einher und deutet auf eine starke Wirtschaft hin und dass die
Menschen genügend Geld zum ausgeben haben.
Deshalb steigen auch die Börsen.
Wenn die Zentralbanken die Zinsen erhöhen, bekämpfen sie die Inflation (steigende Preise).
Steigende Preise gehen mit Wirtschaftswachstum einher und deutet auf eine starke Wirtschaft hin und dass die
Menschen genügend Geld zum ausgeben haben.
Deshalb steigen auch die Börsen.
Seite 4 von 6 · 117 Beiträge in diesem Thema