Optionen, Optionsscheine, Mini Futures
8'814 Antworten796'564 AufrufeGestartet von Turbo ·

Gratulation Chreguw! :top:bist du noch in cs drin? ich gehe da wieder Long jetzt nämlich, einfach nur noch eine kleine position

Ja, bin ich... mit ca. 10'000.- Verlust :roll:
Geduld bringt Rosen! Ich war zu 100% investiert, brauchte noch paar Roche scheine mehr und da musste ich halt raus.
Gut, ich kaufe somit virtuell den Call UELOG (Strike 14.00, 9/14) für 0.01 :DDas wäre ein geiler Trade gewesen, UELOG steht bei 0.05/0.06 und LOGUC bei 0.12/0.13, beide noch Laufzeit bis September.
Edit: LOGUC zu 0.05 wäre wohl schlauer, aber dumm macht mehr spass.

Danke für deine Meinung, Marcello. Ich habe gestern noch ein Dokument gefunden, wo dieser Backtest über 12 Jahre gemacht wurde (mit ein paar 10'000 Trades). Allerdings nicht nur der Stochastic Oscillator alleine, sondern kombiniert mit dem MACD.Da wurde die Performance dann einfach über ein gutes Risk/Reward Ratio reingeholt. Durchaus auch eine Möglichkeit. Die Winning Trades kann man sowieso nie auf 80%-100% erwarten. Das ist bei keiner Strategie möglich. Wenn das Verhältnis von Winning Trades zu Losing Trades extrem gut ist, dann geht das meistens zu lasten des Risk/Reward Ratios. Sprich die Losing Trades sind höher als die Winning Trades. Wobei das Verhältnis Winning Trades zu Losing Trades schon 50% oder mehr betragen sollte. Eigentlich ist das aber gar nicht so wichtig wenn am Ende die Performance stimmt. Der Draw Down Wert ist viel wichtiger.
Die Kombination lag nur in ca 45% (!) der Fälle richtig (winning trade), somit sogar mehrheitlich falsch. Da aber der Gewinn bei einem Winning Trade höher war als der Verlust wenn man daneben lag, resultierte am Schluss trotzdem ein Gewinn.
Solche Erfahrungswerte sind natürlich auch total verschieden je nach Instrument und Timeframe, auf welches man eine Strategie anwendet.
bearbeitet #5426
Sonen Quatsch! Ich weiss ja nicht was du mit Optionen rausholen möchtest?! das ziel ist immer mehr als 100% besser bei 3-500%! mit diesen Trades holst du deine Verluste, oder zu 0 abgeschriebene Warrants wieder auf!Danke für deine Meinung, Marcello. Ich habe gestern noch ein Dokument gefunden, wo dieser Backtest über 12 Jahre gemacht wurde (mit ein paar 10'000 Trades). Allerdings nicht nur der Stochastic Oscillator alleine, sondern kombiniert mit dem MACD.Da wurde die Performance dann einfach über ein gutes Risk/Reward Ratio reingeholt. Durchaus auch eine Möglichkeit. Die Winning Trades kann man sowieso nie auf 80%-100% erwarten. Das ist bei keiner Strategie möglich. Wenn das Verhältnis von Winning Trades zu Losing Trades extrem gut ist, dann geht das meistens zu lasten des Risk/Reward Ratios. Sprich die Losing Trades sind höher als die Winning Trades. Wobei das Verhältnis Winning Trades zu Losing Trades schon 50% oder mehr betragen sollte. Eigentlich ist das aber gar nicht so wichtig wenn am Ende die Performance stimmt. Der Draw Down Wert ist viel wichtiger.
Die Kombination lag nur in ca 45% (!) der Fälle richtig (winning trade), somit sogar mehrheitlich falsch. Da aber der Gewinn bei einem Winning Trade höher war als der Verlust wenn man daneben lag, resultierte am Schluss trotzdem ein Gewinn.
Solche Erfahrungswerte sind natürlich auch total verschieden je nach Instrument und Timeframe, auf welches man eine Strategie anwendet.
Im momentanen Umfeld ist dies ganz klar fast nicht mehr möglich! Die CS und UBS Warrants sind etwa das letzte was ich spielen werde...
Ich weis ja nicht was du mit Optionen rausholen möchtest?! das ziel ist immer mehr als 100% besser bei 3-500%! mit diesen Trades holst du deine Verluste, oder zu 0 abgeschriebene Warrants wieder auf!Die Rede war nicht von wieviel Prozent du bei einem Trade rausholen willst, sondern wieviel Prozent die Winning Trades um Verhältnis zu den Loosing Trades betragen von einer bestimmten Strategie.
Im momentanen Umfeld ist dies ganz klar fast nicht mehr möglich! Die CS und UBS Warrants sind etwa das letzte was ich spielen werde...
Wenn du eine All or Nothing Strategie fährst mit Optionsscheinen, dann kann man das auch in diese Richtung betrachten. Nehmen wir an du setzt für jeden Trade 2'000 ein. Entweder der Trade geht auf oder es gibt einen Totalverlust. Die Losing Trades betragen also immer 2'000. Bei den Winning Trades holst du mal 100% raus, mal 200%, manchmal sogar 500%. Sagen wir mal im Durchschnitt holst du bei den Winning Trades 200% raus. Also kannst du da jeweils 6000 wieder rausziehen und machst 4'000 Gewinn. Mit dieser Strategie kannst du in der Tat mit einer Winning Rate von 33% leben und bist even damit.
bearbeitet #5428
Hmm... Irgendwie währe mir das zu einfach ;-) gibt's irgend ein Programm wo man das simulieren könnte? Oder einfach simuliert ginau in der Zukunft mal auf das setzen...
bearbeitet #5429
Hmm... Irgendwie währe mir das zu einfach ;-)Börse ist nie einfach. So viel steht fest. Da hast du recht ;-)
gibt's irgend ein Programm wo man das simulieren könnte?Meinst du jetzt die MACD Strategie zum Beispiel? Klar gibt es das. Kannst zum Beispiel im Metatrader mit einem EA einen Backtest machen. Oder im Ninjatrader. Oder mit dem ProRealtime Tool, usw. Das ist eben das was ich vor ein paar Tagen geschrieben habe. Wenn man sich für Signale von bestimmten Indikatoren oder Kombinationen daraus interessiert, dann macht man am besten einen Backtest davon. Einfach mal laufen lassen über die letzten 20 Jahre oder so. Dann sieht man genau was für eine Performance diese Kaufs- oder Verkaufssignale abgeliefert hätten.
Bei der MACD Strategie zum Beispiel, da hast du ja mal das gängige Long- bzw. Shortsignal. Du könntest jetzt ganz simpel sagen bei einem Longsignal gehe ich Long bis es ein Shortsignal gibt. Dort verkaufe ich den Long und gehe Short, bis es wieder ein Longsignal gibt usw. Man könnte aber auch einfach das Signal für den Einstieg benützen und danach mit einem Stop Loss, Take Profit und/oder Trailing Stop arbeiten. Das sind dann alles verschiedene Variablen die in die Strategie reinkommen und natürlich auch ihre Auswirkung auf die Performance haben werden.
Angenommen die Strategie liefert dir mit den entsprechenden Einstellungen im Schnitt 50% Winning Trades und 50% Losing Trades. Die Losing Trades betragen im Schnitt 2'000 und die Winning Trades im Schnitt 2'300. Du hast also eine positive Risk/Reward Erwartung und deine Strategie würde positiv performen, obwohl nur 50% der Trades erfolgreich sind. Das hat ja Gluxi oben angesprochen. So jetzt kommt aber noch ein weiteres wichtiges Kriterium hinzu und zwar der Draw Down. Wie hoch ist der grösste Rücksetzer in der Entwicklung der Strategie. Nehmen wir als Beispiel wieder das was ich oben geschrieben habe:
Wenn du eine All or Nothing Strategie fährst mit Optionsscheinen, dann kann man das auch in diese Richtung betrachten. Nehmen wir an du setzt für jeden Trade 2'000 ein. Entweder der Trade geht auf oder es gibt einen Totalverlust. Die Losing Trades betragen also immer 2'000. Bei den Winning Trades holst du mal 100% raus, mal 200%, manchmal sogar 500%. Sagen wir mal im Durchschnitt holst du bei den Winning Trades 200% raus. Also kannst du da jeweils 6000 wieder rausziehen und machst 4'000 Gewinn. Mit dieser Strategie kannst du in der Tat mit einer Winning Rate von 33% leben und bist even damit.Angenommen du hast 20'000 als Kapital zum Einsatz für diese Strategie zur Verfügung. Dein Risk/Reward Ratio beträgt 2 (Die Winning Trades sind im Schnitt doppelt so hoch wie die Losing Trades). Mit 33% Winning Rate wärst du even. Nehmen wir mal an du schaffst eine 40% Winning Rate. Also aus zehn Trades sind 4 erfolgreich und 6 nicht. Die Verteilung dieser wird aber nicht konstant sein. Es ist also möglich, dass auch mal 10 Trades hintereinander nicht erfolgreich sind. Sind es gerade die ersten 10 Trades, dann sind die 20'000 Kapital schon weg.
bearbeitet #5430
@chreguw
Ich habe die MACD Strategie wie oben beschrieben mal schnell erstellt. Ganz simpel...
// Bedingungen zum Einstieg in Long-Positionen
indicator1 = MACDline[12,26,9](close)
indicator2 = ExponentialAverage[9](MACDline[12,26,9](close))
c1 = (indicator1 CROSSES OVER indicator2)
IF c1 THEN
BUY 1 CONTRACT AT MARKET
ENDIF
// Bedingungen zum Einstieg in Short-Positionen
indicator3 = MACDline[12,26,9](close)
indicator4 = ExponentialAverage[9](MACDline[12,26,9](close))
c2 = (indicator3 CROSSES UNDER indicator4)
IF c2 THEN
SELLSHORT 1 CONTRACT AT MARKET
ENDIF
Hier siehst du mal bisschen reingezoomt in den Backtest, wie das System handelt.
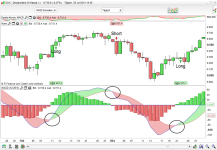
Kennst du auch so oder? Kreuzt der MACD die Signallinie von unten nach oben entsteht ein Kaufsignal. Kreuzt der MACD die Signallinie von oben nach unten entsteht ein Verkaufssignal. Das System oben handelt einfach ganz simpel die beiden Signale. Es ist immer investiert in eine Richtung bis zum nächsten Signal.
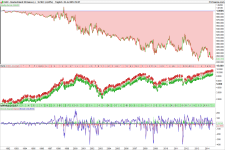
Hier der Backtest dieser Strategie auf den DAX von 1991 bis 2014. Gehandelt wird jeweils ein DAX Futures eq. Kontrakt. Spread 1 Punkt. Kommission keine.
Oben siehst du die Equity Kurve. Also wie sich das Kapital entwickelt hätte:
Und hier noch der Report dazu:
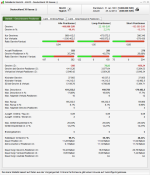
Nun, es hätte sich nicht wirklich gelohnt. Aus 1 Million wäre nach 20 Jahren 840'0000 geworden :sad:
Ich habe die MACD Strategie wie oben beschrieben mal schnell erstellt. Ganz simpel...
Bei der MACD Strategie zum Beispiel, da hast du ja mal das gängige Long- bzw. Shortsignal. Du könntest jetzt ganz simpel sagen bei einem Longsignal gehe ich Long bis es ein Shortsignal gibt. Dort verkaufe ich den Long und gehe Short, bis es wieder ein Longsignal gibt usw.Hier der Code:
// Bedingungen zum Einstieg in Long-Positionen
indicator1 = MACDline[12,26,9](close)
indicator2 = ExponentialAverage[9](MACDline[12,26,9](close))
c1 = (indicator1 CROSSES OVER indicator2)
IF c1 THEN
BUY 1 CONTRACT AT MARKET
ENDIF
// Bedingungen zum Einstieg in Short-Positionen
indicator3 = MACDline[12,26,9](close)
indicator4 = ExponentialAverage[9](MACDline[12,26,9](close))
c2 = (indicator3 CROSSES UNDER indicator4)
IF c2 THEN
SELLSHORT 1 CONTRACT AT MARKET
ENDIF
Hier siehst du mal bisschen reingezoomt in den Backtest, wie das System handelt.
Kennst du auch so oder? Kreuzt der MACD die Signallinie von unten nach oben entsteht ein Kaufsignal. Kreuzt der MACD die Signallinie von oben nach unten entsteht ein Verkaufssignal. Das System oben handelt einfach ganz simpel die beiden Signale. Es ist immer investiert in eine Richtung bis zum nächsten Signal.
Hier der Backtest dieser Strategie auf den DAX von 1991 bis 2014. Gehandelt wird jeweils ein DAX Futures eq. Kontrakt. Spread 1 Punkt. Kommission keine.
Oben siehst du die Equity Kurve. Also wie sich das Kapital entwickelt hätte:
Und hier noch der Report dazu:
Nun, es hätte sich nicht wirklich gelohnt. Aus 1 Million wäre nach 20 Jahren 840'0000 geworden :sad:
1× hilfreich
bearbeitet #5431
es kommt halt drauf an, was man für Hebel nehmen würde. Wie sieht es aus, wenn wir noch Put Optionen einbauen würden? Und wie sieht's aus beim SMI? mit Stochastic Oscillator?
Evtl. nur jedes 2. Verkaufssignal verkaufen, usw.
Interessante Sache
Evtl. nur jedes 2. Verkaufssignal verkaufen, usw.
Interessante Sache
es kommt halt drauf an, was man für Hebel nehmen würde. Wie sieht es aus, wenn wir noch Put Optionen einbauen würden? Und wie sieht's aus beim SMI? mit Stochastic Oscillator?So wie ich Marcello verstehe, ist die Simulation ganz ohne Optionen sondern direkt den DAX Future gehandelt. Calls/Puts auf den DAX Future würde wohl auch gehen, doch hast du da zum einen wohl einen höheren Spread und dann noch Zeitwertverlust.
Evtl. nur jedes 2. Verkaufssignal verkaufen, usw.
Interessante Sache
Ich denke zuerst müsste das Ganze ungehebelt Gewinnbringend sein, bevor man noch einen Hebel einbaut.
Zudem ist mit Call/Puts wohl ein Backtest fast unmöglich durchzuführen.
Immerhin waren die Long Positionen im Plus mit rund 2% Gewinn nach 23 Jahren :mrgreen:
Ja das ist doch krass viel :D Heia was ist auch los an der Börse... also wenn ich heute noch den Zwick eingegangen währe hobla geiler Gewinn wäre das gewesen...
bearbeitet #5435
Wie sieht es aus, wenn wir noch Put Optionen einbauen würden?Das System handelt ja schon long und short. Wie Gluxi richtig festgestellt hat, war die Performance bei den Longtrades positiv.
es kommt halt drauf an, was man für Hebel nehmen würde.Klar mit dem Hebel kann man arbeiten, wenn man eine Strategie hat die gut funktioniert. Aber da kommen wir wieder auf das Thema Draw Down. Hat man ein System, welches nur kleine Draw Downs aufweist über eine lange Zeitperiode, dann kann man den Hebel dafür hochschrauben. Ist der Draw Down schon ohne Hebel hoch, macht es keinen Sinn. Das System oben wurde ja auf den DAX Kassa angewendet. Dieser ist von der Kontraktgrösse her equivalent mit dem DAX Futures. Also 1 Punkt = 25 Euro. Das ist alleine eigentlich schon genug Hebel.
Evtl. nur jedes 2. Verkaufssignal verkaufen, usw.Genau die Strategie ist beliebig anpassbar. Wie oben schon erwähnt ist dies nur die ganz simple MACD Strategie. Man könnte auch die Signale einfach für den Einstieg benützen und danach mit Stop Loss, Take Profit, Trailing Stop arbeiten. Auch könnte man die Variablen für den MACD (Standard = 12,26,9) usw. anpassen. Alles möglich.
Was ich damit zeigen wollte ist, dass solche Signale von gängigen Indikatoren mit Vorsicht zu geniessen sind. Oft liest man irgendwo in den Finanzmedien von wegen Longsignal, da der MACD kreuzt oder ähnlich. Wie wir jetzt aber sehen konnten, heisst das aber gar nichts und ist statistisch gesehen nicht profitabel.
Und wie sieht's aus beim SMI? mit Stochastic Oscillator?Ich kann dir das System für den Stochastic auch noch machen und die Resultate hier einstellen für den SMI. Werde mich da mal dranmachen wenn ich Zeit habe. Macht wahrscheindlich Sinn das ganze dann in seperate Threads auszulagern. Ich will euren Optionen Thread nicht vollspamen damit.
Happy Weekend :cheers:

Bin bei ADEPI mit einer sehr kleinen Position eingestiegen, mich hat es in den Fingern gezwickt.
ist eine 50/50% Chance 8-)
Begründung:
Allen schönes Weekend
ist eine 50/50% Chance 8-)
Begründung:
Allen schönes Weekend
bearbeitet #5437
Mit 1900stk? Einen Hebel von 10? schon im Geld, Strike bei 72.50? Da hättest du besser deine Freundin zum Essen eingeladen...
Das Volumen ist die letzten Tage stark angestiegen bei Adecco... ich wäre mir da nicht so sicher bei einem Put...
P.S. ich halte sehr viel Cash 95% und halte wie immer nicht extrem viel von Charttechnik...
Nice Weekend
Das Volumen ist die letzten Tage stark angestiegen bei Adecco... ich wäre mir da nicht so sicher bei einem Put...
P.S. ich halte sehr viel Cash 95% und halte wie immer nicht extrem viel von Charttechnik...
Nice Weekend

bearbeitet #5438
Bekanntlich präsentiert am Dienstag die UBS Ihre Q2 Zahlen.
Spekuliert jemand von euch auf dieses Ergebnis?
Ich könnte mir eine positive Überraschung vorstellen.
Werde Morgen wohl in einen von diesen beiden einsteigen:
24631147 GS C 07/14
24632029 GS C 08/14
Bei beiden gilt, entweder oder.
Was ist eure Meinung dazu? Habt Ihr evtl. noch bessere Optionen?
Spekuliert jemand von euch auf dieses Ergebnis?
Ich könnte mir eine positive Überraschung vorstellen.
Werde Morgen wohl in einen von diesen beiden einsteigen:
24631147 GS C 07/14
24632029 GS C 08/14
Bei beiden gilt, entweder oder.
Was ist eure Meinung dazu? Habt Ihr evtl. noch bessere Optionen?
Mit 1900stk? Einen Hebel von 10? schon im Geld, Strike bei 72.50? Da hättest du besser deine Freundin zum Essen eingeladen...Hi Chreguw,
Das Volumen ist die letzten Tage stark angestiegen bei Adecco... ich wäre mir da nicht so sicher bei einem Put...
P.S. ich halte sehr viel Cash 95% und halte wie immer nicht extrem viel von Charttechnik...
Nice Weekend
Ich würde mich effektiv im Bereich Optionen als grossen Anfänger bezeichnen. ;-) Bis jetzt habe ich fast nur fiktiv Optionen gehandelt und geschaut was rauskommt.
Irgendwann muss ich mal einen ersten Anfang machen.
Mir ist bewusst, dass es ein heisser Zock ist :ok:
Wünsche dir auch ein schönes Wochenende.

Das Volumen ist die letzten Tage stark angestiegen bei Adecco... ich wäre mir da nicht so sicher bei einem Put...Volumen war vor allem bei der unteren Wende 10./11.7. sehr gross. Volumen war beim Anstieg ab dem 21.7. gut, ich würde aber nicht sagen, dass es stark angestiegen ist.
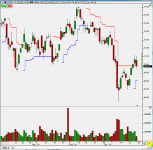
P.S. ich halte sehr viel Cash 95% und halte wie immer nicht extrem viel von Charttechnik...Wäre interessant zu erfahren, aufgrund welcher Faktoren Du Deine Entscheidungen triffst. Wenn Du von Volumen sprichst gehe ich davon aus, dass Du Dir doch einen Chart anschaust :?:
Seite 272 von 441 · 8'815 Beiträge in diesem Thema