Währungsreform: Weltuntergang oder Neuanfang?
1'158 Antworten344'532 AufrufeGestartet von Marcus Fabian ·

..
Auf die Schnelle dies gefunden als Grunderklärung des Schweizer Systemes ...extra für Kojak :D Und zur Frage von Meerkaat, hab schnell gegoogelt. Nix gefunden was ich hier reinstellen will. Aber bei swisscanto, die Studien machen zu den PKs, die klare Aussage, Anleihen stellen den grössten Teil der Anlagen der PKs.

Gates hat doch sein ganzes Geld in die Stiftung gesteckt. die wird immer früchte abwerfen. egal welchewährung momentan gehandelt wird. die annahme durch eine WR werden schulden vernichtet, der irrtaber auf ganzer linie.Das ist in mehrfacher Hinsicht falsch:1. Gates hat ein geschätztes Vermögen (= Microschrott-Aktien) von 46 Mrd. Davon hat er nicht alles sondern nur 8 Mrd. in Stiftungen gesteckt.2. Stiftungen werfen keine Rendite ab (Früchte). Das Geld ist per se verloren.3. Durch eine WR werden in erster Linie Staatsanleihen vernichtet. Also Schlulden des Staates und somit Vermögeswerte, die irgend wer in Form von Staatsanleihen besitzt. Ob Gates da dazu gehört, vermag ich nicht zu sagen. Wir wissen, dass China da mit 2 Billionen beteiligt sein würde, Japan mit einer knappen Billion und die Schweiz mit ca. 200 Mrd.
verlierer sind bargeldbesitzer, anleichen besitzer,100% einverstanden.
... häusle besitzer nur bedingt, aber durch kräftige steuern könnten die auch zum verlierer werden. bei uns wurde die grundsteuer auf boden von 3 auf5 prozent erhöht. sind ja nur zwei prozent. :lol: in wahrheit ist das eine steuererhöhung von 67 prozent. was meinst du was den beamten noch alleseinfällt, wenn es knallt.Stimmt. Aber auch das ist nur einer von vielen Wegen, die der Staat beschreitet, um Geld "von oben nach unten" zu holen!Unter FDR war es das Goldverbot. Der hat also unter anderem die Goldbesitzer abgezockt nachdem hohe Sondersteuern für Superreiche und auf Immos noch nicht das gewünschte Ergebnis brachten. Nun muss man allerdings wissen, dass damals etwa 21% der Vermögen in Gold angelegt waren. Ein ganz erklecklicher Teil. Heutzutage sind nur zw. 1.7 und 3% (Quelle BIZ) in Gold angelegt. Da stellt sich die Frage, ob sich da ein Goldverbot überhaupt lohnt. Es hat ja kaum einer Gold.
die kür wird sein den richtigen ausstieg zu finden. darüber redet leider kaum jemand.Doch!!! Wir hier im Forum!Ich bin mir durchaus bewusst, dass wir in den nächsten Jahren (vielleicht 6 Monate bis 3 Jahre) den Zeitpunkt sehen werden, wo wir von Gold wieder in gute Aktien umschichten müssen. Idealer Weise, wenn die Finanzkrise 2 ihren Höhepunkt erreicht, Aktien um 80+% abgekackt sind und allgemeine Panik auf den Aktienmärken herrscht, während Gold täglich neue Hochs generiert. Ich traue mir nicht zu, den idealen Punkt für den Umstieg zu ermitteln. Aber gemeinsam werden wir das schon irgendwie hinkriegen. :greespan:
Die kann und werde ich natürlich nicht nennen.Aber es stimmt schon: Die halten Gold und Silber physisch im eigenen Haus weil sie - sie wissen wohl warum! - auch den Banken nicht trauen.Das Verhalten kenne ich von Investment Bankern: Die predigen ihren Kunden gegenüber CDS und strukturierte Produkte, kaufen für sich selbst aber physisches Gold, das sie zu Hause lagern.Name und Adresse bitte :mrgreen: Nein, dass meinst du doch nicht ernst. Wofür haben wir Tresore in der Bank?
fakt ist, wenns knallt gibt es keine umverteilung der oberen 10 prozent auf die unteren 90 prozent....wer kommt denn nur auf solch dumme gedanken.????Doch, die Umverteilung gibt es. Schon alleine deshalb, weil ja irgend jemand die 2 Billionen Euro deutscher Staatsschulden hält, die dann wertlos verfallen.Wir können uns aber wie gesagt darüber streiten, wer genau diese 2 B€ deutscher Staatsschulden hält und entsprechend die Verluste einfährt.Ich bin es nicht. Und Du wahrscheinlich auch nicht!
habt ihr in CH was anderes? dann bitte ich um entschuldigung.$Nö, es ist in der Schweiz ähnlich: Wir haben in der CH die AHV (Alters- und Hinterbliebenen Versicherung). Das ist eine Rente im Umlageverfahren. Sprich: Die arbeitenden finanzieren die Alten. Ähnlich der Riester-Rente in Deutschland.Die AHV ist die erste Säule. Sie garantiert eine bescheidene Rente von Fr. 1500-2500 (so ungefähr).Daneben gibt es Pensionskassen (2. Säule) für Angestellte und Beamte, die die erste Säule entsprechend auf bis zu 70% des letzten Gehaltes aufbessern soll. Die wäre bei einer WR hochgradig gefährdet.Dann gibt es noch die freiwillige 3. Säule: Lebensversicherung, private Vorsorge. Eigentlich gedacht für selbständig erwerbende, die keine PK (also 2. Säule) haben. Aber damit können auch Angestellt ihre Rente auf 100% des letzten Gehaltes aufbessern. Wie bei der 2. Säule gilt aber auch hier, dass es auf die Versicherung/Bank ankommt, bei der man die 3. Säule hat. Und entsprechend muss man auch hier mit Verlust bei einer WR rechnen.Das Problem in der Schweiz ist aber auch die Gesetzgebung, die es einem kaum erlaubt, aus einer 3. Säule auszutreten. Ich zum Beispiel habe meine 3. Säule bei Generali. Das ist mittlerweile (weil die Fortuna pleite gegangen ist) eine italienische Versicherung, die rund 1.1 Billionen €uronen in italienischen Staatsanleihen investiert hat.Die Crux ist, dass ich mir meine Einzahlungen nicht auszahlen lassen kann! Und wie ich mich dabei fühle, meine Altersvorsorge in ital. Anleichen investiert zu haben, kannst Du Dir wohl vorstellen!! :cry:

Die Crux ist, dass ich mir meine Einzahlungen nicht auszahlen lassen kann!Wahrscheinlich weisst du das schon:Du könntest dich selbständig machen (Als Freier Mitarbeiter), offiziell nach Dubai auswandern oder dir eine Immobilie kaufen - z.B. das hier für schlappe 75'000.- http://www.homegate.ch/kaufen/103631881 ... &l=default

Ich glaube, der grosse Unterschied zu D in diesem Bereich ist, dass die Versicherungsformen den Anspruch auf Einsichtnahme des Einzelnen sehr gut gewähren. Das ist m.W. in D nicht der Fall ?- Da z.B. bei der AHV jederzeit ein Zusammenzug der eingezahlten Beträge verlangt werden kann, womit der Versicherte erstens sehen kann, ob der Arbeitgeber die Beträge, welche er abgezogen hat eingezahlt und vor allem ob er seinen Teil auch drauf gelegt hat. Er kann sogar eine provisorische Berechnung seiner zu erwartenden Rente erhalten. - Auch bei der 2. Säule kann das eigene Guthaben jederzeit ersichtlich gemacht werden, das heisst, dass jeder Versicherte seinen Anspruch an die Versicherung kennt (er hat auch einen Anspruch auf Rückzahlung seiner "eigenen" Beitäge). Obwohl Privatrecht sind die Bedingungen sehr eng gefasst und es besteht eine Kontrollfunktion mit paritätischem Gremium, Arbeitgeber und Arbeitnehmer. Wobei ich dieses Gremium als ineffizient ansehe. Das Sagen haben die Geschäftsleitungen und "Experten". - Das trifft natürlich auch auf die 3. Säule zu, wobei bei dieser das private Versicherungsrecht die "Rechte" des Kunden ziemlich einschränken kann (wie MF's Beispiel zeigt). Da gibt es keine Mitsprache der Kunden. Nur der Vertrag zählt.Generell ist zu sagen, dass die Transparenz recht hoch ist. Dass die Gelder sicherer sind als in D hingegen nicht. Denn es ist klar, dass wenn die Anlagenform durch eine WR zu den Verlierern gehört, dann ist der Anspruch des Versicherten zwar nicht weg, aber wo nichts ist, kann er auch nichts mehr holen....... :cry:Noch eine Bemerkung. Etwas das mir immer mal sauer aufstösst (bin ja schliesslich :greespan: ) : ACHTUNG da kommt evtl. immer mal etwas schräg rüber, was dann auch die unselige Diskussion von wegen die Jungen zahlen für die Alten anheizt : Das Umlageverfahren bedeutet nicht, dass "kein Geld" in der Kasse ist, da die arbeitende Bevölkerung laufend die Renten der Rentner durch ihre Abzüge am Lohn bezahlt. Diese Darstellung ist einfach schlicht falsch! Die Rentner (wenigstens diejenigen, welche NACH der Einführung der AHV ins Erwerbsleben eintraten) haben während ihres ganzen Lebens AHV-Beiträge generiert. Und DARAUF gründet ihr Anspruch einer Rente. Einzig evtl. Unterdeckungen durch fehlende Einnahmen müssten aus den laufenden Beiträgen kompensiert werden. Was aber m.W. noch nie vorgekommen ist bei der AHV. Alles klar :danke:habt ihr in CH was anderes? dann bitte ich um entschuldigung.$Nö, es ist in der Schweiz ähnlich: Wir haben in der CH die AHV (Alters- und Hinterbliebenen Versicherung). Das ist eine Rente im Umlageverfahren. Sprich: Die arbeitenden finanzieren die Alten. Ähnlich der Riester-Rente in Deutschland.

Heutzutage sind nur zw. 1.7 und 3% (Quelle BIZ) in Gold angelegt. Da stellt sich die Frage, ob sich da ein Goldverbot überhaupt lohnt. Es hat ja kaum einer Gold.Du weisst ja selber, dass das Geldvermögen quasi unendlich steigen kann. Der Ganze Weltweite Goldbestand kann in privaten Händen sein und Trotzdem nur 3% des "Vermögens" darstellen. Kommt darauf an, was als Vermögen gerechnet wird. Bei einer WR steigt dieser Prozentsatz automatisch stark an, auch wenn keine Unze über den Ladentisch geht. Da könnte es für den Staat plötzlich doch lukrativ sein.
Ich zum Beispiel habe meine 3. Säule bei Generali. Das ist mittlerweile (weil die Fortuna pleite gegangen ist) eine italienische Versicherung, die rund 1.1 Billionen €uronen in italienischen Staatsanleihen investiert hat.Jung und blauäugig einem AWD Mitarbeiter auf den Leim gegangen? ;) 3te Säule bei Banken ist deutlich flexibler als bei Versicherungen.
Da kommt schon der nächste Crux. 3te Säulen bei Versicherungen haben oftmals Laufzeiten. Wenn die Verträge vorgänglich aufgehoben werden (Selbstständig, Wohneigentum etc.) fallen oft Gebühren an.Die Crux ist, dass ich mir meine Einzahlungen nicht auszahlen lassen kann!Wahrscheinlich weisst du das schon:Du könntest dich selbständig machen (Als Freier Mitarbeiter), offiziell nach Dubai auswandern oder dir eine Immobilie kaufen - z.B. das hier für schlappe 75'000.- http://www.homegate.ch/kaufen/103631881 ... &l=default

Interessanter Artikel, könnte auch von MF sein....http://www.cesifo-group.de/portal/pls/p ... 211809.PDF
Kommt darauf an, was als Vermögen gerechnet wird.Na ja: Bargeld, Geld auf Konten, Festgelder, Anleihen, Aktien, Derivate und sonstige Kreditpapiere.
Jung und blauäugig einem AWD Mitarbeiter auf den Leim gegangen? ;)100% Volltreffer! :repsekt:
Interessanter Artikel, könnte auch von MF sein....Um einmal die interessantesten Zitate herauszupicken ([COLOR= #0000BF]Kommentare von mir in blau[/COLOR]):
http://www.cesifo-group.de/portal/pls/p ... 211809.PDF
Ein Deutscher, der 1921 in Leipzig geboren
wurde, hat bisher sechs Währungen
miterlebt; im Durchschnitt wechselte sein
Zahlungsmittel alle 15 Jahre. Während die
Hebamme bei der Geburt unseres Mitbürgers
noch in Mark entlohnt wurde, einer
Währung, die volkstümlich Goldmark hieß,
bezahlten seine Eltern später in Rentenmark
und Reichsmark. Selbst wenn man
die zwischenzeitlich kursierende Alliierte
Militärmark ausnimmt, schlossen sich die
DDR-Mark an, nach der Wiedervereinigung
die Deutsche Mark und zuletzt der
Euro. In welcher Währung die Beerdigungskosten
des mittlerweile 90-Jährigen
zu entrichten sein werden, ist unklar.
Am 20. November 1923 wurde die
Mark schließlich unter Streichung von zwölf Dezimalstellen
auf Rentenmark umgestellt, die allerdings kein gesetzliches
Zahlungsmittel war. Der Schuldenstand des Reiches
sank dadurch von 164 Mrd. Mark auf komfortable
16 Pfennige.
[COLOR= #0000BF]Pech also für jene, die damals Geldvermögen hatten :-( [/COLOR]
Im Rückblick war das Schicksal der Mark durch die Kriegsgesetze
besiegelt, obwohl bis zum schockartigen Untergang
dieser Währung noch neun Jahre verstrichen.
[COLOR= #0000BF][/COLOR]
Wenn wir beispielsweise das Jahr 2008 als Jahr des Beginns der exzessiven Gelddruckerei ansehen, könnte es demnach um 2017 zur Hyperinflation kommen. Aber heute geht alles viel schneller. Und eingentlich begann ja die Gelddruckerei mit der Helikopter-Rede von Bernanke im November 2002.
[COLOR= #0000BF]Interessant, wie versteckt die Geldmenge erhöht wurde, ohne, dass sich dabei Inflation zeigte. Hierfür wurden alle Rüstungsausgaben über eine Schattenfirma MeFo getätigt:[/COLOR]
Somit konnten Heereslieferanten, die ihre Rechnungen regelmäßig an die
Metallurgische Forschungsgesellschaft sandten, die Wechsel
problemlos bei ihren Geschäftsbanken diskontieren, die
sie wiederum bei der Reichsbank rediskontierten. Auf diese
Weise wurden bis zu 50% der jährlichen Rüstungsausgaben
durch einen intransparenten Geldschöpfungsprozess
finanziert, und zwar völlig geräuschlos, wie es den Absichten
der Reichsregierung entsprach.
[COLOR= #0000BF]Das erinnert irgendwie frappant an ESM und EFSF, die ja auch keinen anderen Zweck verfolgen als die Ausweitung der Geldmenge zu verschleiern![/COLOR]
Zwischen 1935 und 1945 stieg die Geldmenge von 6 Mrd.
auf 73 Mrd. RM was bereinigt um das reale Wachstum grob einer Verzehnfachung
entsprach. Gleichwohl kam es in diesem Zeitraum
kaum zu Lohn- und Preissteigerungen, unter anderem deshalb
nicht, weil die Inflation bis 1948 durch gesetzliche Preiskontrollen
zurückgestaut blieb. Anders als die Mark scheiterte
die Reichsmark nicht durch Hyperinflation, sondern
durch Aushöhlung ihres inneren Wertes, die im Zusammenhang
mit den Preiskontrollen dazu führte, dass es für Geld
wenig zu kaufen gab und Güter bis hin zu Grundnahrungsmitteln
rationiert werden mussten.
[COLOR= #0000BF]Wir haben also zwei Extreme: Entweder Hyperinflation wie 1922/23 oder staatliche Preiskontrolle, die zu leeren Regalen führt.[/COLOR]
[COLOR= #0000BF]Der physische Ablauf[/COLOR]:
Während auf Deutsche Mark (DM) lautende Geldscheine bereits 1947 in
den USA gedruckt worden waren und unter strikter Geheimhaltung
bereitlagen, bestand die Aufgabe der Sachverständigen
darin, die erforderlichen Gesetze und Verwaltungsvorschriften
auszuarbeiten.
...
Am 19. Juni 1948, einem Samstag, wurde die Währungsreform
offiziell angekündigt, am darauf folgenden Sonntag
traten die Preiskontrollen außer Kraft und konnten die Bürger
ihr Altgeld bis zur Höhe von 40 und später zusätzlich
20 RM im Verhältnis 1:1 in DM umtauschen. Am Montag
schließlich trat die Reichsmark außer Kraft und lief das Wirtschaftsgeschehen
mittels der neuen Währung weiter.
Grundsätzlich erfolgte die Umstellung im
Verhältnis 10 Reichsmark zu 1 Deutschen Mark,
freilich mit zahlreichen Kautelen und Sonderbestimmungen,
die für höhere Guthaben ein ungünstigeres Umtauschverhältnis
bedeuteten. Die Schulden von Reich, Bahn und Post bei den Banken wurden
komplett gestrichen.
Das Umstellungsverhältnis
10:1 war übrigens nicht zufällig gegriffen, sondern es entsprach
dem oben erwähnten rund zehnfachen Geldmengenüberhang,
der sich seit 1935 durch die geräuschlose
Kriegsfinanzierung aufgebaut hatte. Die Schätzung der Sachverständigen
ging voll auf: Nach Einführung der neuen Währung
und Freigabe der Preise waren die Geschäfte voll, und
es kam nicht zu nennenswerten Preissteigerungen.
[COLOR= #0000BF]Mit anderen Worten: Man nehme die Ausweitung der Geldmenge und berechne daraus das Umstellungeverhältnis. In der Schweiz hat sich die Geldmenge seit der Ablösung der Golddeckung verdoppelt, die Goldmenge halbiert. Wir können also von einem Umstellungeverhältnis von 2:1 bis 4:1 ausgehen, je nachdem, ob Gold nach einer WR eine Rolle spielen soll oder nicht.[/COLOR]
Immobilienbesitzer haben von der 10:1 Umstellung nicht profitiert:
Wer als Eigenheimbesitzer vor der Währungsreform
eine Hypothek von 100 000 RM aufgenommen hatte,
schuldete seiner Bank nunmehr 10 000 DM und dem Finanzamt
weitere 90 000 DM, die als in das Grundbuch eingetragene
öffentliche Last auf dem Grundstück
ruhten.
[COLOR= #0000FF]Situation heute, 2012:[/COLOR]
Aber was würde geschehen, wenn
die Inflation in der Eurozone tatsächlich ins Traben käme?
Könnte die EZB dieser Entwicklung durch Verkauf von
Staatsanleihen oder durch massive Zinsanhebungen Einhalt
gebieten? Die Antwort liegt auf der Hand, wenn man überlegt,
welche Anstrengungen bisher unternommen wurden,
um die Insolvenz mehrerer Mitgliedstaaten und Banken abzuwenden:
Aufgrund der kurzfristigen Finanzierungsstruktur
gerade der Problemstaaten und aufgrund der Tatsache,
dass Finanzkrisen regelmäßig durch inverse oder flache Zinskurven
ausgelöst werden, die das Bankensystem daran hindern,
Erträge durch Fristentransformation zu erwirtschaften,
wird die EZB vor den notwendigen Schritten mit an Sicherheit
grenzender Wahrscheinlichkeit zurückschrecken. Der
erste Schwall Ketchup-Inflation(*) wird in eine unkontrollierte
Preissteigerung münden.
[COLOR= #0000BF]---[/COLOR]
(*) Ketchup-Inflation: Ketchup hat die Eigenschaft, dass er zuerst gar nicht aus der Flasche fliesst und dann nach langem Schütteln in einem eine viel zu grossen Schwall auf den Teller schwappt.

Vortrag von Prof. Erich W. Streissler am BWZ der Uni Wien von 23. Januar 2012 (Achtung es sind 3 Teile)Der Euro in der Krise!Der Titel ist etwas verwirrend. Der Euro in der Krise wird nur am Ende kurz erwähnt. Er beginnt mit dem Statistikfehler eines Nobelpreisträgers. Das Thema Goldman Sachs in der Politik wird erwähnt, wobei ich da noch viel mehr Verknüpfungen kenne. Als Ausgang für die aktuelle Krise sieht er Sparzerstörung. Die USA übernimmt 2/3 aller Weltersparnisse und steckt sie (gefordert durch Bill Clinton) in den Hausbau der USA. Es kommt die Subprimekrise. Für mich neu in diesem Zusammenhang, durch Rückrechnung der Subprimekrise kommt er auf eine Schrumpfung des BIP der USA von 4 - 5% in den letzten 10 Jahren. Zu Lehman Brothers meint er, es gibt Banken die doch zu groß sind um sie zu stützen. Nach Lehman hat die FED die Geldmenge um 150% erhöht und dann noch mal um 50%. Macht insgesamt eine Verdreifachung des Kapitals. Inzwischen sind wir im 4. Jahr nach Lehman und keiner ist auf die Idee gekommen, die Geldmenge zu reduzieren. Das Geld bleibt in den Banken und wird zum Teil für US Anleihen genutzt. D.h. das meiste Geld bewegt sich im Casino. Neu für mich ist die Info, dass die US Banken nur zum Monatsende ihre Bankreserven ausweisen müssen. Also bis zum 30 oder 31 wird auch mit den Reserven fleißig gezockt. Vorzugsweise gegen den Euro. Unterstützt wird die Spekulation durch Propaganda der Politiker und durch die Rating Agenturen.
@MarcusFabian: Dieses Zitat von Nobelpreisträger Paul Krugman wird dir bestimmt gefallen :mrgreen:ein typischer Ami halt. Druckerpresse anwerfen und los gehts. Auch das beherbergt grosse Risiken. Seine Idee teile ich, allerdings haben Studien ergeben, dass ein Schuldenberg von 90% des BIP das Wirtschaftswachstum um durchschnittlich 1.9% p.a verlangsamen. überproportional zunehmend. Ist ja logisch. Zinsen müssen ja bezahlt werden. Jetzt soll mir noch einer erzählen, wie wir so viel Wachstum hinbringen, um nachhalig zu wachsen & den Staatshaushalt zu verbessern. Und dies bei gleichzeitigem Delevereging des Privatsektors. Das wird schwer. Auch mit Nobelpreis. Diese Art der Lösung wird sicherlich in der Politik zunehmend einzug erhalten (Hollande etc.), ich wage allerdings zu behaupten, dass die Schudenberge von heute bereits zu gross sind und Haushaltsüberschüsse (Wir reden ja heute nur von Defizitverminderungen, Sparen nenn ich es nicht, wenn das Minus stehen bleibt, von Ueberschüssen sind wir Meilenweit entfernt) nicht oder in zu kleinem Ausmass möglich sein werden. Aber Griechenland wird rausgehen, da bin ich einverstanden. Am Samstag war ein guter Artikel in der FuW von Tobias Straubhaar. Er zeigt die Unterschiede auf, ob Greece zum Austritt gezwungen wird (erhöhte Ansteckungsgefahr), oder quasi selber "freiwillig" aus der Eurozone aussteigt. Psychologisch für die Märkte und für die Beurteilung der Auswirkungen auf Italien und Spanien sehr wichtig!
Es ist nicht so, dass mich Staatsschulden überhaupt nicht sorgen würden. Aber nicht jetzt. Wenn die Staatsausgaben zusammengestrichen werden, schwächt das die Wirtschaft noch mehr. Und in Anbetracht dessen, was wir über die Langzeiteffekte von hoher Arbeitslosigkeit wissen, werden damit auch die fiskalischen Probleme noch grösser. Erst wenn das Wachstum gross genug ist, können wir über das Defizit reden.Quelle: http://www.20min.ch/finance/news/story/ ... s-27202243
Quelle: http://www.20min.ch/finance/news/story/ ... s-27202243Wachstum ist geradezu zu einem Begriff geworden, der die Lösung aller Probleme verspricht. Links und Rechts sehen darin die Droge, mit der sie auf Stimmenfang gehen. Paul Krugman sollte man den Nobelpreis aberkennen :mrgreen: Falls das alles ist was der drauf hat.Seit 2001 wurde doch genau dieses Wachstum auf Pump betrieben. Doch werden in der Regel Schulden eben nicht abgebaut, wenn der Karren denn wieder läuft. Die nächste Wachstumsdelle kommt aber bestimmt und die muss man dann mit noch mehr Schulden angehen. Wenn man ein Wachstum anstrebt von 3%, dann ist das Level ein Jahr später bei 103% von welchem man wieder 3% wachsen muss. Verhält sich wie mit dem Zinseszins, was für ein Zufall. :D Wachstum in der heutigen Form bedeutet auch mehr verbrennen von Öl und Gas, mehr CO2, mehr Verbrauch von anderen Rohstoffen, mehr Fleischkonsum, mehr Abholzen von Wäldern, mehr Konsum von Fischen, mehr Giftstoffe in den Meeren und der Luft, mehr Strassen und Flugzeuge, und und und. Von der Klimaerwärmung will gar niemand mehr reden, obwohl sie eindeutig stattfindet und messbar ist. Wenn man also dieses Wachstum predigt, fragt sich was für eine Zukunft man anstrebt. Vielleicht sollte sich der Westen auch mal fragen, wie wir mit weniger Wachstum leben könnten. Wir werden nicht gleich verhungern dabei. Wachstum muss man auch verdauen ab und zu. Seit 1945 ist die Weltwirtschaft in einem nie gesehenen Tempo gewachsen. Die Richtung hat sich dabei verschärft zu einem rein materialistischen Wachstum, wobei das Kapital nicht mehr in die Breite wächst, sondern zu Klumpen. So kann man wachsen und gleichzeitig verarmt die Mittelschicht.Wachstum ist meiner Meinung nach nur ein Inhaltsloser Begriff, der grundsätzlich erst Mal keine Probleme löst, sondern die Menschen blenden soll.
@melchior: da die Wachstumsdebatte mehr Richung Eurokrise geht, habe ich dort meine Antwort gepostet: http://www.trader-forum.ch/viewtopic.php?f=20&t=148&p=14520#p14520
Vielleicht sollte sich der Westen auch mal fragen, wie wir mit weniger Wachstum leben könnten. Wir werden nicht gleich verhungern dabei. Wachstum muss man auch verdauen ab und zu.- Was die obersten 1% betrifft, wäre vielleicht auch einmal Schrumpfung angesagt.... wenigstens wenn die restlichen 99% mit weniger Wachstum leben sollen. Der Karren wäre etwas schneller aus dem Dreck
Wachstum ist geradezu zu einem Begriff geworden, der die Lösung aller Probleme verspricht. Links und Rechts sehen darin die Droge, mit der sie auf Stimmenfang gehen. Paul Krugman sollte man den Nobelpreis aberkennen :mrgreen: Falls das alles ist was der drauf hat.Na ja, Krugman hat nicht ganz unrecht. Vor allem, wenn man sich die Alternative, einen knallharten Sparkurs à la Griechenland vorstellt, der die Wirtschaft und die Steuereinnahmen abwürgt und die Rückzahlung der Schulden erst recht unmöglich macht.Dann doch lieber mit Vollgas in die Hyperinflation und Währungsreform. Das ist zwar auch nicht lustig aber doch um einiges harmloser und vor allem schneller vorbei als eine deflationäre Depression.Im übrigen brauchen wir nicht zwingend Wachstum im Sinn von "Mehr Handys verkaufen". Es reicht schon, wenn die Preise steigen und somit mehr Steuern, mehr MWST für den Staat generiert wird. Also gleiche Mengen verkaufen aber in Geld gerechnet mehr BSP generieren.
"USA gestatten China Sonderverfahren für Bond-Käufe...
...Den Weg über die als sogenannte Primärhändler tätigen Banken der Wall Street braucht China demnach schon seit Juni 2011 nicht mehr zu gehen..."
Es wird noch was von schönen Sonderkonditionen geschrieben. Nun meine Theorie. Wenn die Chinesen keine T-Bonds mehr wollen, ich würde es ihnen nicht übel nehmen, dann währe dass eine Katastrophe für Amerika. Da die Käufe nicht mehr über die Primärhändler gehen, weiß keiner wieviel gekauft wird. Vielleicht kaufen die Chinesen schon keine mehr und geben den Amerikanern noch eine Schonfrist und können sich so ruhiger auf ihre neue Aufgabe als Weltmacht vorbereiten.
http://www.cash.ch/news/topnews/rss/usa ... 173265-771
Wenn die Chinesen keine T-Bonds mehr wollen, ich würde es ihnen nicht übel nehmen, dann währe dass eine Katastrophe für Amerika.China kauft schon seit etwa einem Jahr netto keine T-Bonds mehr. Siehe hier, erste Zeile.Seit einem Jahr schwankt der Bestand zw. 1.1 und 1.3 Billionen Dollar.
Die Chinesen sind allerdings auch noch nicht dazu übergegangen, T-Bonds netto zu verkaufen. Das wäre dann eine Katastrophe für den Dollar.
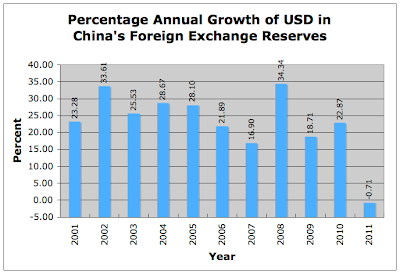
Die Chinesen sind allerdings auch noch nicht dazu übergegangen, T-Bonds netto zu verkaufen. Das wäre dann eine Katastrophe für den Dollar.Vielleicht machen sie das auch deshalb nicht, weil sie auf ihren Dollars dann viel verlieren würden. Die hocken da jetzt mit drin.
Seite 22 von 58 · 1'159 Beiträge in diesem Thema